
- FR
- NL
- EN
Votre plus-value est-elle exonérée? Pas toujours!
Temps de lecture: 2 min | 15 oct. 2026 à 04:15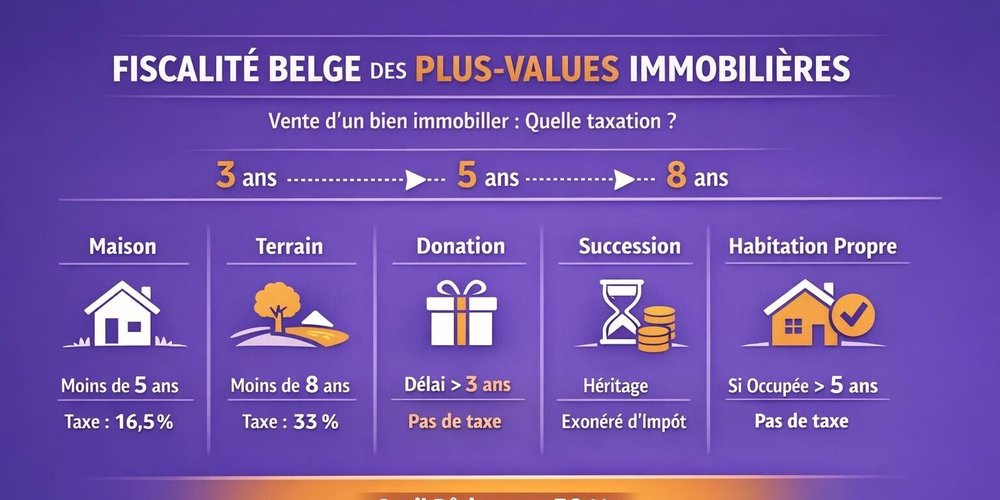
Alors que toute l’attention se porte actuellement sur la nouvelle taxe sur les plus-values sur actifs financiers, un arrêt récent de la Cour constitutionnelle est l’occasion de rappeler que certaines plus-values immobilières réalisées dans le cadre de la gestion normale d’un patrimoine privé sont déjà imposables en Belgique.
1. Une taxation qui dépend notamment du délai de revente
Lorsqu’un immeuble bâti acquis à titre onéreux est revendu dans les 5 ans, la plus-value peut être imposée au taux distinct de 16,5 %.
Pour un terrain, le délai est porté à 8 ans : la plus-value est imposée à 33 % en cas de revente dans les 5 premières années et à 16,5 % entre la 5e et la 8e année.
2. L’incidence d’une donation ou d’une succession
La donation ne permet pas nécessairement de remettre les compteurs à zéro.
Ainsi, pour un immeuble bâti reçu par donation, la plus-value peut encore être imposable si le donataire revend le bien dans les 3 ans de la donation et dans les 5 ans de l’acquisition à titre onéreux par le donateur. Pour un terrain, cette seconde période est de 8 ans.
À l’inverse, un immeuble recueilli par succession n’entre, par principe, pas dans ces régimes spécifiques : sa revente à bref délai ne suffit donc pas, à elle seule, à déclencher cette taxation.
3. L’exonération de l’habitation propre et sa limite
L’exonération peut notamment jouer lorsque le bien a constitué l’habitation propre du contribuable pendant une période ininterrompue d’au moins 12 mois précédant sa cession.
Mais lorsque la valeur du bâtiment représente moins de 30 % du prix de vente de l’ensemble, l’article 91 du CIR 92 fait basculer l’opération dans le régime applicable aux terrains non bâtis, sans que l’exonération ne joue alors.
4. La confirmation de la Cour constitutionnelle
Dans son arrêt n° 95/2026 du 10 septembre 2026, la Cour considère que cette différence de traitement ne viole pas les principes constitutionnels d’égalité et de non-discrimination.
Un détail qui peut donc faire toute la différence : une habitation propre peut échapper à l’exonération lorsque, fiscalement, c’est surtout le terrain que l’on vend.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté