- FR
- NL
- EN
Réforme de l'IPP votée: huit impacts sur vos finances personnelles, et ce qu'il faut décider maintenant
Temps de lecture: 20 min |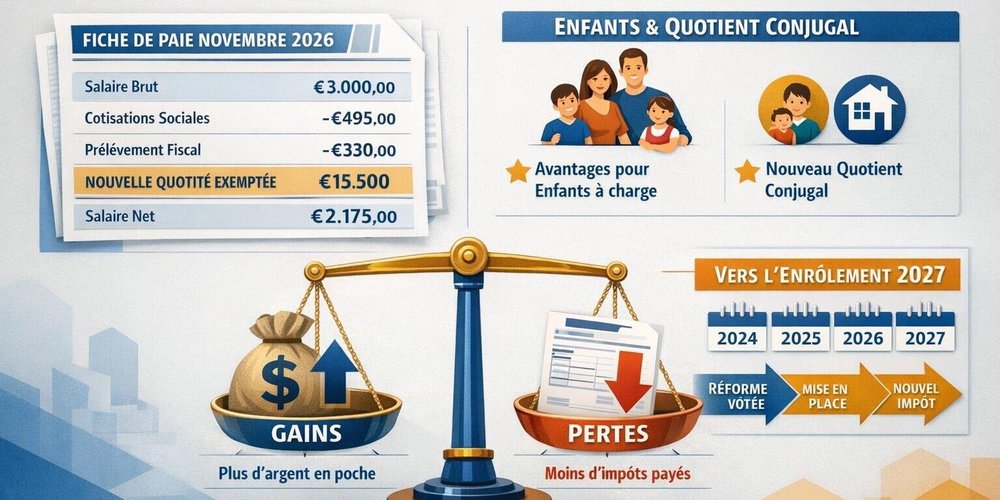
 Le Soir
Mise à jour au 1er novembre 2026 — La réforme est désormais la loi du 15 juillet 2026, publiée au Moniteur belge le 29 juillet 2026, et elle arrive sur la fiche de paie : à partir des rémunérations payées en novembre 2026, le précompte professionnel intègre la hausse de la quotité exemptée, la réduction du quotient conjugal et les nouveaux suppléments pour enfants (arrêté royal du 27 septembre 2026, MB 2 octobre 2026). L'effet va dans les deux sens : dans les exemples publiés par Securex, une personne isolée avec un enfant (3.200 EUR bruts) gagne 14,47 EUR nets par mois, tandis qu'un salarié marié dont le conjoint n'a pas de revenus professionnels, avec quatre enfants (5.000 EUR bruts), perd 29,90 EUR. Le précompte n'est qu'une avance : le décompte définitif des revenus 2026, sur la base d'une quotité exemptée de 11.550 EUR, se fera lors de l'enrôlement en 2027. Notre analyse du 12 juillet est actualisée ci-dessous, et une nouvelle section 1.1 répond aux questions les plus fréquentes sur la fiche de novembre.
La Chambre a voté la réforme de l'impôt des personnes physiques en séance plénière ce 9 juillet 2026. Nos précédents dossiers ont couvert la physionomie générale de la réforme, puis son plan d'action pour les indépendants et les dirigeants. Celui-ci complète la série pour la sphère privée : ce que le texte change pour votre salaire, vos enfants, votre couple, votre pension et votre patrimoine — avec les chiffres, les échéances et les décisions à préparer, plusieurs mesures s'appliquant déjà aux revenus de 2026.
1. Un texte voté, puis publié au Moniteur belge
Adopté en première lecture par la Commission des Finances le 16 juin 2026, le projet de loi « portant réforme de l'impôt des personnes physiques » a été voté en séance plénière le 9 juillet 20261. Le raisonnement de nos précédents dossiers reste pleinement valable ; le présent décodage l'enrichit pour les situations familiales et patrimoniales. Le texte est depuis devenu la loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques, publiée au Moniteur belge le 29 juillet 2026. Les mesures dont l'entrée en vigueur était fixée au jour de la publication s'appliquent donc depuis cette date, et le montant de la quotité exemptée pour les revenus 2026 est actualisé ci-dessous.
Votée en juillet, ressentie dès la paie de novembre, vérifiée en 2027 : la réforme entre dans le concret.
1.1. Votre fiche de paie de novembre : les questions qu'elle soulève
La fiche de paie de novembre est la première à intégrer la réforme, et elle suscite des questions légitimes. Voici nos réponses aux plus fréquentes, avec des ordres de grandeur en impôt fédéral ; les additionnels communaux, souvent autour de 7 %, les augmentent légèrement.
Ma fiche de novembre reflète-t-elle ce que la réforme me rapportera pour 2026 ?
Pour le sens et pour l'ordre de grandeur mensuel, oui ; pour le total de l'année, non. Le précompte professionnel n'est qu'une avance : le nouveau calcul s'applique aux rémunérations payées à partir du 1er novembre 2026 et ne rattrape pas les mois de janvier à octobre. Or la réforme vaut pour l'ensemble des revenus 2026. Le décompte définitif, sur l'avertissement-extrait de rôle de 2027, portera sur douze mois : en ordre de grandeur, la variation constatée en novembre, multipliée par dix, donne ce qui restera à régulariser. Les ménages gagnants y trouveront un petit remboursement ou un supplément moindre ; les perdants, souvent les couples à un seul revenu, peuvent avoir un supplément à payer. La même logique vaut pour le bonus fiscal à l'emploi des très bas salaires, porté de 52,54 % à 63 % et intégré au précompte depuis le 1er août 2026 seulement : la différence de janvier à juillet se récupérera au décompte.
Combien rapporte, concrètement, la hausse de la quotité exemptée en 2026 ?
La quotité passe à 11.550 EUR, contre 11.180 EUR par la seule indexation : 370 EUR de revenu exonéré en plus, valorisés à 25 %, soit 92,50 EUR d'impôt fédéral par an, environ 8 EUR par mois avec les additionnels communaux. C'est l'ordre de grandeur visible sur la fiche de novembre : 8,47 EUR de plus pour un isolé sans enfant. Trois nuances : le montant vaut par contribuable, de sorte qu'un couple à deux revenus en bénéficie deux fois ; il suppose un revenu imposable suffisant pour absorber la quotité, et il est neutralisé pour les pensions et revenus de remplacement ; chez les parents, ces 370 EUR viennent au-dessus des suppléments pour enfants, dans le barème propre à la quotité, et valent donc souvent 30 %, voire 40 %, plutôt que 25 %.
Pourquoi certaines familles nombreuses voient-elles leur salaire net baisser ?
Parce que la réforme relève les suppléments du premier et du deuxième enfant, mais gèle l'indexation de tous les suppléments à leur niveau des revenus 2025. Pour les revenus 2026, le supplément pour un enfant atteint 2.130 EUR au lieu de 2.030 EUR par la seule indexation ; pour deux enfants, il est de 5.130 EUR au lieu de 5.230 EUR, et l'écart se creuse ensuite : −280 EUR de revenu exonéré pour trois enfants, −460 EUR pour quatre, −630 EUR pour cinq. La hausse de la quotité de base compense ce gel jusqu'à trois enfants, plus au-delà.
Impôt fédéral par an | Par mois, additionnels compris | Variation du précompte en novembre | |
|---|---|---|---|
Aucun | +92 EUR | +8 EUR | +8,47 EUR |
1 | +141 EUR | +12,50 EUR | +13,47 EUR |
2 | +81 EUR | +7 EUR | +7,47 EUR |
3 | +36 EUR | +3 EUR | +3,47 EUR |
4 | environ −40 EUR | environ −3,50 EUR | −2,53 EUR |
5 | environ −120 EUR | environ −10 EUR | −9,53 EUR |
La dernière colonne reprend la variation de précompte prévue par l'arrêté royal du 27 septembre 2026 ; elle recoupe le calcul d'impôt, ce qui en confirme l'ordre de grandeur. Attention à ne pas confondre ces montants avec les suppléments de 870 EUR → 1.162,50 EUR évoqués à la section 2 : ces derniers sont des montants de base, avant indexation, atteints en fin de parcours.
Que perd, en 2026, un couple dont un seul conjoint travaille ?
Le revenu qui peut être attribué au conjoint sans revenus est plafonné à 11.780 EUR, ou à 12.790 EUR lorsque les deux conjoints ont au moins 66 ans au 1er janvier 2027, au lieu de 13.790 EUR par la seule indexation. Les 2.010 EUR d'écart ne sont pas une perte d'impôt, mais une perte de revenu transférable : imposés à 25 % chez le conjoint, ils le sont désormais au taux marginal de celui qui travaille. À hypothèses simplifiées, pour un salaire de 5.000 EUR bruts par mois (taux marginal de 45 %), cela représente environ 400 EUR d'impôt fédéral par an, 430 EUR avec les additionnels ; à 7.500 EUR bruts, environ 540 EUR. En dessous d'environ 4.350 EUR bruts par mois, rien ne change encore en 2026. Et comme seuls novembre et décembre passent par le précompte, le salarié à 5.000 EUR bruts devra régulariser environ 360 EUR en 2027.
Qu'est-ce qui ne se verra qu'à l'avertissement-extrait de rôle ?
Trois mesures échappent à la fiche de paie. Les rentes alimentaires d'abord, déductibles et imposables à 60 % pour 2026 et à 50 % dès 2027 : cette trajectoire résulte de la loi du 18 décembre 2025, et non de la réforme de juillet. Les allocations de chômage ensuite : dès les revenus 2026, la réduction d'impôt de base est ramenée à un quart, ou à la moitié pour les parents réellement isolés dont les revenus sont exclusivement des allocations, et le chômage temporaire est concerné. Les pensions enfin : la réduction d'impôt disparaît au-delà de 70.570 EUR de revenu imposable, tous revenus confondus, un seuil que seul le calcul de l'impôt peut apprécier. Le détail de ces trois mesures figure aux sections 3 et 4.
2. Le socle : quotité exemptée, enfants à charge et cotisation spéciale
La quotité exemptée d'impôt — la première tranche de revenus non taxée — s'établit à 11.550 EUR pour les revenus 2026 (montant indexé, contre 11.180 EUR par la seule indexation) et atteindra environ 15.600 EUR à l'horizon de l'exercice d'imposition 2031, par paliers annuels2. Réservé aux revenus du travail, ce relèvement est neutralisé pour les pensions et revenus de remplacement via l'ajustement de la réduction d'impôt correspondante. Une fois la réforme complète, les simulations publiées situent le gain net entre environ 75 et 283 EUR par mois selon le profil ; le haut de la fourchette est un chiffre par ménage (couple à deux revenus avec deux enfants), et non par travailleur. Le précompte professionnel est adapté pour les rémunérations payées à partir du 1er novembre 2026 (arrêté royal du 27 septembre 2026, MB 2 octobre 2026), pour que l'effet se ressente dans les salaires mensuels sans attendre l'enrôlement.
Pour les enfants à charge, le supplément est revalorisé et harmonisé : 870 → 1.162,50 EUR pour un enfant, 2.240 → 2.325 EUR pour deux enfants (montants avant indexation, paliers sur les exercices d'imposition 2027 à 2030), soit à terme un supplément identique de 1.162,50 EUR par enfant pour les familles d'un ou deux enfants3. Pour les revenus 2026, les montants indexés sont de 2.130 EUR pour un enfant et de 5.130 EUR pour deux enfants. Deux bémols : les suppléments à partir du troisième enfant restent inchangés, et l'indexation de l'ensemble des suppléments est gelée jusqu'à l'exercice d'imposition 2030 (le supplément pour personne handicapée échappe au gel). Notez encore que le supplément « isolé avec enfant » sera réservé aux « vrais » isolés dès l'exercice d'imposition 2030 : la présence d'un cohabitant de fait dans le ménage au 1er janvier fera perdre l'avantage.
La cotisation spéciale de sécurité sociale, enfin, sera calculée individuellement et non plus par ménage à partir des revenus 2028 : le plafond passe de 731,28 EUR par ménage à 365,64 EUR par personne — une bonne nouvelle pour les couples dont un seul conjoint atteint aujourd'hui le plafond4.
- Situation : Couple, deux revenus du travail, un enfant à charge
- Effet quotité exemptée : gain net mensuel estimé entre 75 et 283 EUR selon le profil, le haut de la fourchette valant par ménage (couple à deux revenus avec deux enfants)
- Supplément enfant : 870 → 1.162,50 EUR avant indexation d'ici l'ex. d'imposition 2030
- CSSS dès les revenus 2028 : calcul individuel, plafond ramené à 365,64 EUR par personne
Le gain se matérialisera progressivement de 2026 à 2031 ; l'adaptation du précompte professionnel, dès le 1er novembre 2026, le rendra visible sur la fiche de paie
- Quotité exemptée : 11.550 EUR (2026) → environ 15.600 EUR (ex. d'imposition 2031) ; gain net de 75 à 283 EUR par mois selon les profils (le haut de la fourchette par ménage).
- Suppléments enfants harmonisés à 1.162,50 EUR par enfant (1 ou 2 enfants) ; gel d'indexation jusqu'à l'ex. d'imposition 2030 ; rien de neuf à partir de trois enfants.
- Cotisation spéciale de sécurité sociale individualisée dès les revenus 2028 : plafond de 365,64 EUR par personne.
3. Votre couple : quotient conjugal en décrue, rentes alimentaires en réforme
3.1. Le quotient conjugal réduit de moitié — ou éteint en vingt ans
Le quotient conjugal attribue fictivement au conjoint qui gagne le moins 30 % des revenus professionnels de l'autre, dans une limite plafonnée, ce qui adoucit la progressivité de l'impôt du ménage. La réforme maintient le pourcentage mais s'attaque au plafond, selon deux trajectoires5. Pour les couples n'ayant pas atteint l'âge de la pension (66 ans, puis 67 ans), le plafond est réduit de moitié d'ici 2029 : 13.460 EUR en 2025, 11.780 EUR en 2026, puis environ 6.730 EUR pour les revenus 2029 aux paramètres actuels, le plafond étant ensuite figé. Pour les couples pensionnés, il est de 12.790 EUR pour les revenus 2026, et l'extinction s'étale sur près de vingt ans, jusqu'à la disparition complète du transfert à l'exercice d'imposition 2046.
L'impact est loin d'être marginal : environ 500.000 contribuables recourent encore au quotient conjugal selon le SPF Finances, et la perte moyenne est estimée à 1.240 EUR par an — une centaine d'euros par mois — par le secrétariat social SD Worx. Le mécanisme de transfert de la quotité exemptée entre conjoints, lui, demeure intact : il amortira l'effet pour les ménages à revenu unique modeste. Pour les autres, l'arbitrage mérite d'être posé dès maintenant : valorisation d'une activité du conjoint, rémunération de conjoint aidant, ou simple anticipation budgétaire.
3.2. Rentes alimentaires : cap sur les 50 %
La quote-part des rentes alimentaires déductible chez le débiteur et imposable chez le bénéficiaire poursuit sa trajectoire dégressive : 70 % pour les rentes payées ou attribuées en 2025, 60 % en 2026, 50 % à partir du 1er janvier 20276. Cette trajectoire ne découle pas de la réforme de juillet, mais de la loi du 18 décembre 2025 ; la loi du 15 juillet 2026 y aligne seulement le traitement des rentes payées en capital. La même trajectoire s'applique aux capitaux convertis en rente fictive. Les conventions établies sous le régime des 80 % reposent sur un équilibre économique qui n'existe plus : les dossiers de séparation en cours ou anciens méritent une actualisation chiffrée.
- Rente annuelle payée : 6.000 EUR
- Déductible en 2024 (80 %) : 4.800 EUR
- Déductible en 2026 (60 %) : 3.600 EUR
- Déductible dès 2027 (50 %) : 3.000 EUR
Au taux marginal de 50 % : l'économie d'impôt du débiteur passe d'environ 2.400 EUR à 1.500 EUR par an, hors additionnels
Le bénéficiaire, symétriquement, n'est plus imposé que sur 50 % : recalculer l'équilibre réel de la convention
- Quotient conjugal : plafond divisé par deux d'ici 2029 pour les non-pensionnés (environ 6.730 EUR aux paramètres actuels, puis figé) ; extinction complète en 2046 pour les pensionnés.
- Perte moyenne estimée : environ 1.240 EUR par an pour les 500.000 ménages concernés.
- Rentes alimentaires : déductibilité et imposition ramenées à 50 % dès 2027 — revoir les conventions calibrées sur 80 %.
4. Chômage et pensions : qui perd quoi, et quand
La réduction d'impôt pour allocations de chômage est démontée par étapes : réduction progressive dès l'exercice d'imposition 2027 (revenus 2026), abrogation des réductions additionnelle et complémentaire, dégressivité renforcée, puis suppression totale à l'exercice d'imposition 20307. Concrètement, dès les revenus 2026, la réduction de base est ramenée à un quart, ou à la moitié pour les parents réellement isolés dont les revenus sont exclusivement des allocations. Le chômage temporaire étant une allocation de chômage, des travailleurs en activité sont eux aussi concernés. Un régime transitoire maintient temporairement la réduction de base pour les « vrais » parents isolés avec un ou deux enfants à charge (exercices d'imposition 2027 à 2029). Les allocations avec complément d'entreprise conservent, elles, leur réduction.
Pour les pensions, la réduction d'impôt est supprimée dès l'exercice d'imposition 2027 lorsque le revenu imposable global — pension, mais aussi revenus immobiliers et mobiliers — dépasse 70.570 EUR (montant indexé), un régime de paliers lissant l'effet autour du seuil8. Les pensionnés disposant de revenus immobiliers ou mobiliers significatifs approcheront le seuil plus vite qu'ils ne le pensent : un calcul préventif s'impose. Cette suppression ne se voit pas sur la fiche de paie : elle n'apparaîtra qu'au calcul de l'impôt, le seul à connaître l'ensemble des revenus.
- Chômage : extinction progressive de la réduction dès l'ex. d'imposition 2027, totale en 2030 ; réduction de base ramenée à un quart dès les revenus 2026 ; transitoire pour les parents isolés.
- Pensions : réduction supprimée au-delà de 70.570 EUR indexés de revenu imposable global — les revenus immobiliers et mobiliers comptent.
5. Votre patrimoine privé : l'« exonération Vinted » décodée
La réforme introduit une présomption irréfragable : les opérations de gestion d'un patrimoine privé (biens immobiliers, valeurs de portefeuille, objets mobiliers) dont les produits bruts n'excèdent pas 2.000 EUR par an (montant indexé, par contribuable) sont automatiquement réputées relever de la gestion normale — donc non imposables comme revenus divers9. En dessous du seuil, le fisc ne peut plus rien contester : vendeur régulier sur Vinted ou ailleurs, vous êtes tranquille dès les revenus 2026.
Trois précisions capitales. Primo, le seuil s'apprécie en produits bruts — le prix de vente, sans déduction d'aucun frais. Secundo, la présomption fonctionne en tout ou rien : au-delà de 2.000 EUR, ce n'est pas l'excédent qui devient discutable, mais l'intégralité des opérations qui retombe sous les règles actuelles — l'administration devant alors démontrer, au cas par cas, que l'activité excède la gestion normale. Une opération de 5.000 EUR relevant de la gestion normale reste ainsi totalement exonérée ; la même opération jugée spéculative est imposable en totalité à 33 %. Tertio, les actifs financiers ne sont pas couverts : leurs plus-values relèvent depuis 2026 de leur régime propre.
- Ventes annuelles sur plateformes (produits bruts) : 1.850 EUR
- Seuil de la présomption : 2.000 EUR indexés (ex. d'imposition 2027)
- Conséquence : gestion normale irréfragablement présumée : aucune imposition, aucune discussion possible
- Variante : ventes de 2.300 EUR : la présomption tombe pour le tout ; les règles actuelles s'appliquent à l'intégralité
Tenir un relevé simple des ventes annuelles : sous 2.000 EUR, la tranquillité est garantie par la loi
6. Pensionnés actifs et créatifs du numérique : deux régimes favorables
Les rémunérations salariées perçues par un pensionné — bénéficiaire effectif d'une pension de retraite ou de survie, ayant atteint l'âge légal ou une carrière complète — seront imposées distinctement au taux de 33 % dès le 1er janvier 2027, sans plafond de rémunération ni restriction de tâches10. Le régime ne vise que le salariat : le pensionné qui poursuit une activité générant des bénéfices ou profits reste au régime ordinaire. Pour qui envisage une activité post-pension, la forme juridique de l'activité devient donc un paramètre fiscal à part entière — le dossier mérite un calcul comparatif.
Quant aux développeurs de logiciels, exclus du régime des droits d'auteur depuis la réforme de 2023, ils y sont réintégrés avec effet rétroactif au 1er janvier 202611. Les conventions de cession de droits peuvent être restructurées dès cette année — nous y reviendrons dans un décodage dédié au secteur numérique.
7. Et vos activités d'indépendant ou de dirigeant ?
Ce dossier est consacré à la sphère privée. Les mesures propres aux indépendants et aux dirigeants — déduction pour entrepreneur, fin de l'obligation de versements anticipés pour tous les bénéfices et profits, cinquième période de versement, test des 20 % sur les avantages de toute nature, rémunération minimale portée à environ 50.000 EUR indexés — sont décodées dans notre précédent dossier client, dont les conclusions restent pleinement valables après le vote. Un rappel utile : la suppression de l'obligation de versements anticipés vise tous les indépendants percevant des bénéfices ou des profits, et pas uniquement les conjoints aidants.
8. Tableau de décision
Votre situation | Ce qui change | Échéance | Action à préparer |
|---|---|---|---|
Travailleur (salarié ou indépendant) | Quotité exemptée portée vers 15.600 EUR ; +75 à +283 EUR nets/mois selon le ménage | Revenus 2026 → ex. imp. 2031 | Aucune démarche ; vérifier l'ajustement du précompte sur la fiche de paie |
Famille, 1 ou 2 enfants | Supplément harmonisé à 1.162,50 EUR par enfant | Ex. imp. 2027-2030 | Aucune démarche ; gel d'indexation à intégrer au budget |
Famille, 3 enfants et plus | Suppléments inchangés et gelés jusqu'à l'ex. imp. 2030 | Ex. imp. 2027-2030 | Anticiper l'absence de revalorisation |
Parent isolé | Supplément réservé aux « vrais » isolés (cohabitant de fait exclu) | Ex. imp. 2030 | Vérifier la composition de ménage au 1er janvier |
Couple à revenu unique (non pensionné) | Quotient conjugal : plafond divisé par deux (environ 6.730 EUR en 2029, puis figé) | 2026 → 2029 | Chiffrer la perte (± 100 EUR/mois) ; envisager la valorisation d'une activité du conjoint |
Couple pensionné | Quotient conjugal en extinction sur vingt ans | Jusqu'à l'ex. imp. 2046 | Intégrer la décrue progressive dans le plan de pension |
Débiteur ou bénéficiaire de rente alimentaire | Quote-part déductible/imposable : 60 % en 2026, 50 % dès 2027 | 2026-2027 | Actualiser les conventions calibrées sur 80 % |
Bénéficiaire d'allocations de chômage | Réduction d'impôt en extinction (un quart de la réduction de base dès 2026) | Ex. imp. 2027 → 2030 | Anticiper la hausse d'impôt ; vérifier l'accès au transitoire parents isolés |
Pensionné à revenus élevés | Réduction supprimée au-delà de 70.570 EUR indexés (tous revenus confondus) | Ex. imp. 2027 | Calcul préventif incluant revenus immobiliers et mobiliers |
Vendeur de seconde main | Présomption d'exonération jusqu'à 2.000 EUR de produits bruts/an | Revenus 2026 | Tenir un relevé des ventes ; attention à l'effet tout ou rien |
Pensionné souhaitant travailler | 33 % distinct sur les rémunérations salariées, sans plafond | Revenus dès le 1/1/2027 | Comparer salariat (33 %) et activité indépendante (régime ordinaire) |
Développeur, profil IT | Retour au régime des droits d'auteur, rétroactif | Revenus dès le 1/1/2026 | Restructurer les conventions de cession de droits |
9. Recommandations pratiques
Première recommandation : établissez la photographie de votre ménage face à la réforme. Les gains (quotité exemptée, suppléments enfants, CSSS individualisée) et les pertes (quotient conjugal, rentes, réductions chômage ou pensions) se compensent différemment selon les profils ; un bilan chiffré par ménage, que nous pouvons établir sur la base de votre dernier avertissement-extrait de rôle, évite les mauvaises surprises de l'enrôlement 2027.
Deuxième recommandation : traitez en priorité les paramètres contractuels — conventions de rente alimentaire calibrées sur 80 %, organisation des revenus du couple lorsque le quotient conjugal pèse lourd, conventions de droits d'auteur pour les profils numériques. Ce sont les postes où une décision de 2026 produit des effets durables.
Troisième recommandation : gardez la chronologie en tête. Plusieurs mesures s'appliquent déjà aux revenus 2026 (quotité exemptée, présomption de 2.000 EUR, droits d'auteur), d'autres démarrent en 2027 ou 2028. La loi est publiée au Moniteur belge depuis le 29 juillet 2026 : nous reviendrons vers vous à chaque arrêté d'exécution qui en précisera les paramètres.
Deg & Partners accompagne ses clients — entreprises, indépendants et familles — face aux évolutions législatives. N'hésitez pas à prendre contact avec notre équipe pour une analyse personnalisée de votre situation.
- Projet de loi portant réforme de l'impôt des personnes physiques, Doc. parl., Chambre, 2025-2026, n° 56-1243 ; adoption en première lecture en Commission des Finances le 16 juin 2026 (n° 56-1243/005) ; adoption en séance plénière le 9 juillet 2026 ; exposé des motifs, n° 56-1243/001 ; devenu la loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques, MB 29 juillet 2026.
- Art. 131, al. 1, CIR 92 (modifié) ; art. 2 du projet de loi.
- Art. 132, al. 1, 1° et 2°, CIR 92 (modifiés) ; art. 5 à 8 du projet de loi ; gel d'indexation : art. 178, § 2/1, CIR 92 ; art. 104, b) ; « vrai » isolé : art. 133, al. 2, CIR 92 ; art. 9 du projet de loi.
- Art. 89 et s. du projet de loi (cotisation spéciale de sécurité sociale, individualisation dès l'exercice d'imposition 2029).
- Art. 87 et 88 CIR 92 (modifiés) ; art. 27 et s. du projet de loi ; indexation distincte : art. 178 CIR 92 ; art. 104, c)-d).
- Art. 99 et 104 CIR 92 (modifiés par la loi du 18 décembre 2025, MB 30 décembre 2025) ; art. 170 CIR 92 et art. 106 du projet de loi (rentes en capital).
- Art. 146, 147, 151 et 154 CIR 92 (modifiés ou abrogés) ; art. 14 à 18 et 23 du projet de loi ; art. 148 CIR 92 rétabli (régime transitoire).
- Art. 151/2 CIR 92 (nouveau) ; art. 21 du projet de loi ; montant indexé de 70.570 EUR : rapport, n° 56-1243/004, p. 10.
- Art. 90, al. 1, 1°, CIR 92 (modifié) ; art. 55 du projet de loi ; exposé des motifs, p. 28-30.
- Art. 171, 1°, k, CIR 92 (nouveau) ; art. 53 du projet de loi.
- Art. 74 et 75 du projet de loi (régime des droits d'auteur, art. 17, § 1, 5°, CIR 92).
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté