- FR
- NL
- EN
Taxe sur les plus-values: le danger n'est pas là où on le regarde.
Temps de lecture: 2 min |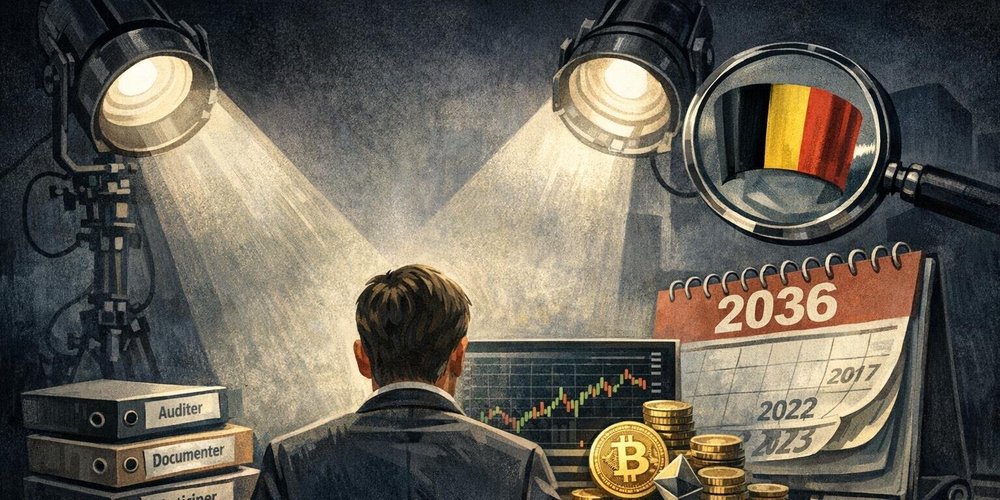
On vous a présenté la loi du 6 avril 2026 comme indolore : 10 %, un abattement annuel et surtout un compteur remis à zéro au 31 décembre 2025. Les plus-values historiques sont immunisées. Circulez, il n'y a presque rien à taxer.
C'est vrai. Pour l'instant. Derrière ce décor rassurant, deux dangers bien réels.
Le danger immédiat : les projecteurs sur vos comptes-titres
La loi a fait entrer les portefeuilles dans le champ de vision du fisc. En opt-out, votre banque transmet vos plus-values au SPF Finances. Et pour tous, l'administration dispose désormais d'une raison toute trouvée d'adresser des demandes de renseignements.
Or le « step-up » immunise une plus-value latente. Il ne purge pas une qualification. Celui qui a acheté et revendu à un rythme soutenu, et plus encore le trader de cryptos très actif, risque de voir ses gains passés qualifiés de spéculatifs, hors gestion normale du patrimoine privé. Tarif : 33 %. Pas 10 %.
Le danger futur : le taux d'appel
Aujourd'hui : 10 %, une exonération du premier million et des taux réduits pour les participations importantes. Demain ? Celui qui cédera dans dix ans sa société opérationnelle, sa société immobilière ou son portefeuille n'a aucune garantie que ces conditions existeront encore.
La méthode est connue. On fait accepter le principe avec un taux indolore. Une fois l'impôt entré dans les mœurs, on monte le taux. Le précompte mobilier sur les intérêts est passé de 15 % à 30 % entre 2011 et 2017. Vu l'état de nos finances publiques, qui croit sérieusement que la taxe sur les plus-values échappera à la même trajectoire ? En 2024, plusieurs partis plaidaient déjà pour une globalisation des revenus du capital au taux progressif, voire une taxation à 30 %.
Ce n'est pas de la science-fiction. C'est de l'histoire fiscale belge.
faire auditer l'historique de ses opérations avant que l'administration ne s'en charge ;
documenter le caractère « bon père de famille » de sa gestion ;
réfléchir dès aujourd'hui à une cession ou une restructuration, tant que le cadre est connu.
La sécurité juridique du contribuable ne se défend pas seulement devant les tribunaux. Elle se défend aussi par l'anticipation.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté